 E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, Strefa High Tech, Dongtai, Jiangsu, Chiny | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体




Globalny przemysł drutów i kabli: rozmiar i skala
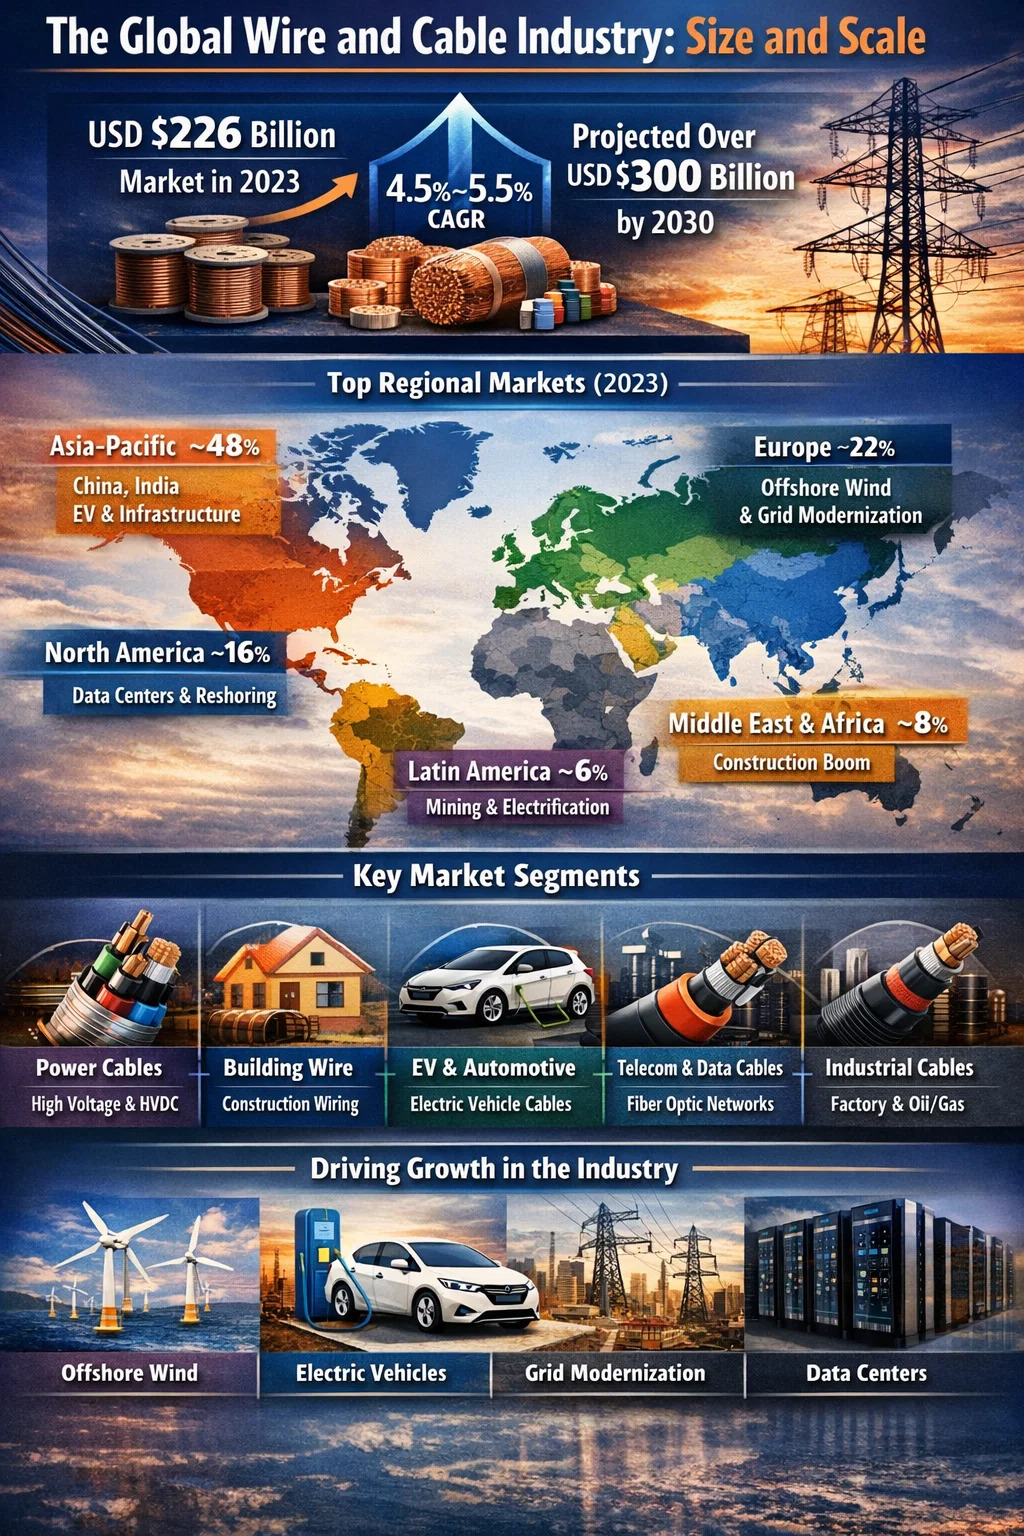
Przemysł drutowy i kablowy jest jednym z największych sektorów produkcyjnych na świecie. Globalny rynek przewodów i kabli wyceniono w 2023 roku na około 226 miliardów dolarów , a analitycy przewidują, że do 2030 r. przekroczy ona 300 miliardów dolarów, rosnąc przy złożonej rocznej stopie wzrostu (CAGR) wynoszącej około 4,5–5,5% w zależności od segmentu. Taka skala sprawia, że branża ta jest porównywalna pod względem przychodów z globalnym sektorem sprzętu półprzewodnikowego i znacznie większa niż wiele innych znanych branż produkcyjnych.
Ujmując to w kategoriach fizycznych, przemysł produkuje rocznie setki milionów kilometrów drutu i kabli. Pojedyncza linia do wytłaczania drutu i kabli na dużą skalę, pracująca z prędkością 1000 metrów na minutę na produkcie o małej średnicy, może wyprodukować ponad 500 000 kilometrów izolowanego drutu w ciągu jednego roku. Sama ilość przetwarzanego materiału – miedzi, aluminium, PVC, XLPE, PE, LSZH – jest oszałamiająca. Zużycie samej miedzi w przemyśle drutowym i kablowym stanowi mniej więcej 60% do 65% całkowitego światowego zapotrzebowania na miedź rafinowaną , co w 2023 r. wyniosło około 15 mln ton metrycznych z łącznej liczby około 25 mln ton metrycznych na świecie.
Podział regionalny: które rynki dominują
Przemysł drutowy i kablowy nie jest równomiernie rozmieszczony na całym świecie. Produkcja i konsumpcja są silnie skoncentrowane w niewielkiej liczbie regionów, z dużą przewagą w regionie Azji i Pacyfiku.
| Region | Szacunkowy udział w rynku (2023) | Kluczowy czynnik wzrostu | Prognozowany CAGR (2024–2030) |
|---|---|---|---|
| Azja i Pacyfik | ~48% | Infrastruktura w Chinach, urbanizacja w Indiach, produkcja pojazdów elektrycznych | 5,5% – 6,5% |
| Europa | ~22% | Morska energetyka wiatrowa, modernizacja sieci, przyjęcie pojazdów elektrycznych | 4,0% – 5,0% |
| Ameryka Północna | ~16% | Inwestycje sieciowe, centra danych, reshoring produkcji | 4,0% – 4,8% |
| Bliski Wschód i Afryka | ~8% | Boom budowlany, rozbudowa infrastruktury energetycznej | 5,0% – 6,0% |
| Ameryka Łacińska | ~6% | Projekty elektryfikacji, kable dla przemysłu wydobywczego | 3,5% – 4,5% |
Same Chiny stanowią mniej więcej 35% światowej produkcji przewodów i kabli , napędzany zakrojonym na szeroką skalę programem rozbudowy sieci energetycznej, budową nieruchomości i infrastruktury oraz pozycją największego na świecie rynku pojazdów elektrycznych. Chińscy producenci drutu i kabli – na czele z takimi firmami jak Hengtong Group, Zhongtian Technology i Baosheng Science and Technology – szybko rozwinęli swoją działalność i obecnie konkurują na skalę globalną, w tym w zakresie projektów kabli podmorskich w Azji Południowo-Wschodniej i Afryce.
W Europie rynek definiowany jest przez produkty o wysokich specyfikacjach do morskiej energetyki wiatrowej, przesyłu prądu stałego wysokiego napięcia (HVDC) oraz ognioodporne kable budowlane zgodnie z rozporządzeniem UE w sprawie wyrobów budowlanych. Europejscy producenci kabli, tacy jak Prysmian (Włochy), Nexans (Francja) i NKT (Dania/Niemcy), poczynili znaczne inwestycje w moce produkcyjne kabli podmorskich i uruchamiają linie do wytłaczania drutu i kabli zdolne do produkcji kabli o napięciu do 525 kV HVDC.
Podział rynku przewodów i kabli według segmentów
Branża drutów i kabli nie jest jednolitym rynkiem. Jest on podzielony na kilka odrębnych segmentów, każdy z własną dynamiką, wymaganiami technologicznymi i tempem wzrostu. Zrozumienie tych segmentów jest niezbędne dla każdego, kto ocenia, w jakim kierunku zmierza popyt na sprzęt do wytłaczania drutu i kabli.
Kable Zasilające (Transmisyjne i Dystrybucyjne)
Jest to największy pojedynczy segment, stanowiący mniej więcej Od 35% do 40% wartości całego rynku przewodów i kabli . Kable elektroenergetyczne przesyłają energię elektryczną ze źródeł wytwórczych do odbiorców końcowych poprzez sieci przesyłowe (pracujące przy napięciach od 66 kV do 500 kV i wyższych) oraz sieci dystrybucyjne (zwykle od 1 kV do 33 kV). Globalne dążenie do zastąpienia starzejących się linii napowietrznych kablami podziemnymi, łączenia morskich farm wiatrowych i rozbudowy połączeń HVDC między krajami podtrzymuje duży popyt. Portfel zamówień firmy Prysmian na kable wysokiego napięcia i kable podmorskie przekroczył w ostatnich latach 15 miliardów euro, co pokazuje, jak daleko wyprzedza popyt w stosunku do zainstalowanych mocy produkcyjnych.
Budowa przewodów i systemów okablowania
Drut budowlany — przewodniki w izolacji PVC lub XLPE stosowane w budownictwie mieszkaniowym i komercyjnym — to segment o największej objętości pod względem całkowitej długości wyprodukowanego kabla. Segment ten jest ściśle powiązany z działalnością budowlaną. W samych Stanach Zjednoczonych wartość samego rynku przewodów budowlanych przekracza 10 miliardów dolarów rocznie. Produkty takie jak THHN/THWN (do 90°C w wilgotnych miejscach), NM-B (Romex) i kabel pancerny (kabel MC) są produkowane na szybkich jednoślimakowych liniach do wytłaczania drutu i kabli, które mogą pracować z prędkością powyżej 500 metrów na minutę.
Przewód motoryzacyjny i elektryczny
Segment drutu samochodowego rośnie szybciej niż prawie jakikolwiek inny. Tradycyjny drut samochodowy — cienkościenne przewodniki miedziane w izolacji z PVC lub XLPE, owinięte w wiązki przewodów — jest uzupełniany kablami wysokiego napięcia do pojazdów elektrycznych zasilanych akumulatorami. Te kable HV działają przy napięciu od 400 V do 800 V prądu stałego, wymagają specjalistycznych systemów ekranowania i izolacji oraz muszą spełniać rygorystyczne standardy wydajności termicznej i mechanicznej. Globalny rynek wiązek przewodów samochodowych w 2023 r. wyceniono na ponad 50 miliardów dolarów, a znaczna część tego wzrostu wynika bezpośrednio ze zwiększonej zawartości przewodów w przeliczeniu na pojazd napędzany elektryfikacją.
Kable telekomunikacyjne i do transmisji danych
Segment ten obejmuje kable światłowodowe, okablowanie strukturalne (Cat 6, Cat 6A, Cat 8 dla centrów danych), kable koncentryczne i kable LAN. Globalne wdrażanie kabli światłowodowych gwałtownie przyspiesza , napędzany programami FTTH (światłowód do domu) w Azji i Europie oraz budową hiperskalowych centrów danych na całym świecie. Tylko w ramach amerykańskiego programu Broadband Equity, Access and Deployment (BEAD) przeznaczono 42,5 miliarda dolarów na rozwój łączy szerokopasmowych, z czego znaczna część finansuje budowę kabli światłowodowych. Linie wytłaczarek do drutu i kabli do produkcji powłok wtórnych włókien optycznych i rur buforowych muszą osiągać wyjątkowo wąskie tolerancje wymiarowe — zazwyczaj ± 0,005 mm — przy prędkości linii do 300 metrów na minutę.
Kable przemysłowe i oprzyrządowania
Kable przemysłowe dla fabryk, platform naftowych i gazowych, zakładów wydobywczych i zakładów przetwórczych stanowią wysoce wyspecjalizowany segment o wysokiej wartości. Kable te obejmują kable korytek, kable oprzyrządowania, kable przedłużające termopar, kable przetwornic częstotliwości (VFD) i kable przeciwwybuchowe do miejsc niebezpiecznych. Marże w tym segmencie są znacznie wyższe niż w przypadku zwykłego drutu budowlanego, a stosowane tutaj konfiguracje wytłaczarek do drutu i kabli często zawierają wiele głowic poprzecznych do nakładania osłon, wypełniaczy i płaszczy zewnętrznych w wielu przejściach.
Co napędza wzrost w branży drutu i kabli
Trajektoria wzrostu branży w nadchodzącej dekadzie będzie kształtowana przez kilka sił strukturalnych, które zasadniczo różnią się od typowego popytu opartego na cyklach budowlanych w przeszłości.
Transformacja energetyki i morska energetyka wiatrowa
Przejście z paliw kopalnych na energię odnawialną jest prawdopodobnie najpotężniejszym czynnikiem napędzającym dzisiejszy przemysł drutów i kabli. Sama morska energetyka wiatrowa wymaga ogromnych ilości kabli. Typowa morska farma wiatrowa o mocy 1 GW wymaga około 600 do 800 kilometrów kabli międzyukładowych (33 kV) i od 100 do 200 kilometrów kabla eksportowego (132 kV do 400 kV). W Europie zainstalowano obecnie ponad 30 GW mocy zainstalowanej w morskiej energii wiatrowej, a jej cele przekraczają 300 GW do 2050 r. Na każdy gigawat mocy zainstalowanej w morskiej energii wiatrowej zużywa się około 1000 ton metrycznych masy izolacyjnej kabli przetwarzanej w wyspecjalizowanych systemach wytłaczania drutu i kabli.
Penetracja pojazdów elektrycznych
Wprowadzenie pojazdów elektrycznych radykalnie zmienia segment przewodów samochodowych. Poza samym pojazdem infrastruktura ładowania wymaga znacznych inwestycji w kable. Pojedyncza stacja szybkiego ładowania prądem stałym o mocy wyjściowej od 150 kW do 350 kW wymaga grubych, elastycznych, chłodzonych cieczą kabli, które jeszcze pięć lat temu byłyby uważane za egzotyczne produkty specjalne. Ponieważ globalna sprzedaż pojazdów elektrycznych zbliża się do dziesiątek milionów sztuk rocznie, popyt na wysokowydajne przewody i kable – a także możliwości ich produkcji w zakresie wytłaczania – rosną w tej niszy w tempie dwucyfrowym rocznie.
Globalna modernizacja sieci
Duża część światowej infrastruktury przesyłu energii elektrycznej została zbudowana w latach 60. i 70. XX wieku i obecnie osiągnęła lub przekroczyła swój projektowy okres użytkowania. Międzynarodowa Agencja Energetyczna (IEA) szacuje, że Do 2030 r. globalne inwestycje w sieci muszą osiągnąć 600 miliardów dolarów rocznie wsparcie transformacji energetycznej – ponad dwukrotność obecnego rocznego poziomu inwestycji. Znaczna część tych inwestycji dotyczy kabli: podziemne kable dystrybucyjne zastępujące linie napowietrzne, nowe korytarze przesyłowe i transgraniczne połączenia wzajemne.
Centra danych i infrastruktura cyfrowa
Hiperskalowe centra danych budowane z myślą o obsłudze obciążeń AI i przetwarzania w chmurze zużywają niezwykłe ilości kabli zasilających i sygnałowych. Pojedyncze duże centrum danych może wymagać milionów metrów okablowania strukturalnego, tysięcy metrów kabla zasilającego średniego napięcia do zasilania wejściowego oraz znacznych długości kabla światłowodowego do połączeń wewnętrznych i zewnętrznych. Biorąc pod uwagę, że na całym świecie buduje się obecnie ponad 300 hiperskalowych centrów danych, sam ten segment znacząco zwiększa popyt na przewody i kable.
Urbanizacja na rynkach wschodzących
W Indiach, Azji Południowo-Wschodniej, Afryce i na Bliskim Wschodzie szybka urbanizacja powoduje trwałe zapotrzebowanie na przewody budowlane, kable dystrybucyjne i kable telekomunikacyjne. Sam rynek przewodów i kabli w Indiach wyceniono na około 15 miliardów dolarów w 2023 r. i oczekuje się, że do 2030 r. będzie rósł w tempie ponad 10% CAGR, napędzany ambitnymi rządowymi programami elektryfikacji, inicjatywami inteligentnych miast i rozwijającym się sektorem produkcyjnym. Wywołało to falę inwestycji w sprzęt do wytłaczania drutu i kabli przez indyjskich producentów, którzy chcą zwiększyć wydajność i unowocześnić starsze maszyny do szybszego, bardziej precyzyjnego, nowoczesnego sprzętu.
The Wytłaczarka do drutu i kabla Rynek w ramach szerszego przemysłu
Rynek wytłaczarek do drutu i kabli — maszyn stosowanych do nakładania izolacji i osłony na przewody — stanowi znaczący podzbiór szerszego rynku sprzętu do przewodów i kabli. Światowy rynek maszyn do drutu i kabli (obejmujący nie tylko wytłaczarki, ale także skręcarki, linie zbrojeniowe, sprzęt testujący i nawijarki bębnów) został wyceniony na około 4–5 miliardów dolarów rocznie . Spośród nich największą pojedynczą kategorię urządzeń stanowią urządzenia do wytłaczania.
Zapotrzebowanie na systemy wytłaczarek do drutu i kabli ściśle odzwierciedla trendy w nakładach inwestycyjnych w branży produkcji kabli. Kiedy popyt na kable rośnie – tak jak ma to miejsce od 2021 r. ze względu na czynniki inwestycyjne w morskiej elektrowni wiatrowej, pojazdach elektrycznych i sieciach – producenci kabli reagują, zamawiając nowe linie do wytłaczania. Czas realizacji zamówień na wysokiej klasy linie do wytłaczania drutu i kabli od europejskich producentów, takich jak Maillefer (Nextrom), Troester i Rosendahl, w niektórych przypadkach wydłużył się do 18 do 24 miesięcy ze względu na dużą liczbę zamówień.
Kluczowi producenci wytłaczarek do drutu i kabli oraz ich obszary zainteresowań
- Maillefer (Nextrom, Finlandia/Szwajcaria): Specjalizuje się w liniach do wytłaczania kabli wysokiego napięcia, urządzeniach do produkcji światłowodów i systemach sieciowania. Ich technologia rur CV do izolacji XLPE jest powszechnie uważana za wiodącą w branży.
- Troester (Niemcy): Znana z precyzyjnych, pojedynczych i potrójnych głowic współwytłaczających do kabli średniego i wysokiego napięcia, a także linii do wulkanizacji kabli gumowych do zastosowań górniczych i przemysłowych.
- Rosendahl Nextrom (Austria): Dostarcza kompletne linie do wytłaczania drutu i kabli, w tym systemy wypłaty, wytłaczarki, chłodzenia, pomiaru i odbierania zintegrowane z cyfrową kontrolą procesu. Wytrzymały zarówno w izolacji drutu miedzianego, jak i wtórnej powłoce światłowodowej.
- Standard Davisa (USA): Wiodący północnoamerykański dostawca systemów wytłaczarek do drutu i kabli do budowy przewodów, przewodów połączeniowych i kabli koncentrycznych, z silną bazą zainstalowaną wśród producentów kabli w USA i Ameryce Łacińskiej.
- Chińscy producenci (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Konkuruj agresywnie cenowo w segmencie średniej półki, dostarczając maszyny do wytłaczania drutu i kabli producentom w Azji, na Bliskim Wschodzie i w Afryce, którzy potrzebują niezawodnej wydajności przy niższych kosztach kapitałowych niż europejskie alternatywy.
Wybór dostawcy wytłaczarek do drutu i kabli często odzwierciedla rodzaj produktu i poziom jakości, na jaki ukierunkowany jest producent kabli. Producenci drutu budowlanego mogą zdecydować się na wytłaczarki produkowane w Chinach, aby zminimalizować wydatki kapitałowe, podczas gdy producenci kabli podmorskich, samochodowych kabli wysokiego napięcia lub drutu lotniczego niezmiennie inwestują w sprzęt europejski lub japoński, aby osiągnąć stabilność procesu i identyfikowalność dokumentacji wymaganą przez swoich klientów.
Dostawa surowców: miedź, aluminium i związki polimerowe
Przemysł drutowy i kablowy jest silnie uzależniony od dostaw i cen kluczowych surowców. Zazwyczaj uwzględniane są koszty przewodów miedzianych i aluminiowych 50% do 70% całkowitego kosztu gotowego kabla , co oznacza, że wahania cen surowców mają ogromny wpływ na przychody i marże branży.
Zależność od miedzi i zmienność cen
Miedź jest preferowanym materiałem przewodnika w większości zastosowań w drutach i kablach ze względu na jej doskonałą przewodność (około 58 MS/m w porównaniu z 37 MS/m aluminium). Ceny miedzi charakteryzują się jednak dużą zmiennością i wahają się od około 6 000 USD za tonę metryczną w najniższych cenach w 2020 r. do ponad 10 000 USD za tonę w okresach szczytowego zapotrzebowania. Ta zmienność przekłada się na ceny kabli, przez co dane dotyczące przychodów branży są wrażliwe na cykle towarowe w sposób, który zniekształca proste porównania rok do roku. Wielu dużych producentów kabli zabezpiecza ekspozycję na miedź za pomocą kontraktów futures i utrzymuje umowy z klientami zawierające klauzule dotyczące korekty cen miedzi.
Dostawa związków polimerowych
Materiały izolacyjne i osłonowe przetwarzane za pomocą systemów wytłaczarek do drutu i kabli — mieszanki PVC, XLPE, PE, LSZH — są dostarczane przez globalną sieć specjalistycznych producentów mieszanek. Główni dostawcy to Borealis, Dow Chemical, Hanwha Solutions i Sinopec. Zakłócenia w łańcuchu dostaw, które miały miejsce w latach 2020–2022, mogą spowodować znaczne opóźnienia w produkcji i wzrost kosztów dla producentów kabli. Rosnący popyt na mieszanki LSZH, napędzany zaostrzającymi się przepisami bezpieczeństwa przeciwpożarowego na całym świecie, zmusił producentów mieszanek do inwestowania w nowe zdolności, aby dotrzymać kroku.
Aluminium jako substytut miedzi
W segmentach, w których waga i koszt mają kluczowe znaczenie – na niektórych rynkach – napowietrznych liniach przesyłowych, kablach dystrybucyjnych o dużych przekrojach i na niektórych rynkach przewodów budowlanych – zamiast miedzi stosuje się przewodniki aluminiowe. Aluminium stanowi około jedną trzecią kosztu i jedną trzecią masy miedzi na jednostkę długości (choć ma mniejszą przewodność na jednostkę przekroju). Konfiguracje wytłaczarek do drutu i kabla oraz głowicy matrycy stosowane do przewodów aluminiowych wymagają dostosowań w porównaniu z miedzią, ponieważ bardziej miękka powierzchnia aluminiowa jest bardziej podatna na zarysowania i wymaga różnych temperatur wstępnego podgrzewania poprzeczki, aby uzyskać dobrą przyczepność izolacji.
Ograniczenia wydajności i cykl inwestycyjny w produkcji kabli
Jedną z najważniejszych dynamiki kształtującej obecnie branżę przewodów i kabli jest to, że popyt w kluczowych segmentach wzrostu – w szczególności morskich kablach wiatrowych, kablach HVDC i kablach wysokiego napięcia pojazdów elektrycznych – przekroczył moce produkcyjne. Nie jest to krótkotrwały brak równowagi. Budowa nowej fabryki kabli wysokiego napięcia lub znaczna rozbudowa istniejącej trwa od decyzji inwestycyjnej do pełnej produkcji od trzech do pięciu lat, a samo uruchomienie nowej linii wytłaczarek do drutu i kabli do produktów wysokiego napięcia to proces od 12 do 24 miesięcy.
Prysmian, Nexans, NKT i LS Cable ogłosiły duże programy zwiększania przepustowości. Do 2027 r. firma Prysmian zainwestuje ponad 1 miliard euro w nowe i rozbudowane obiekty, w szczególności w zakresie kabli wysokiego napięcia i kabli podmorskich. NKT buduje w Niemczech nową fabrykę zajmującą się kablami do morskich elektrowni wiatrowych. Inwestycje te obejmują nie tylko budynki i infrastrukturę, ale także specjalnie wybudowane linie do wytłaczania drutu i kabli umożliwiające potrójne współwytłaczanie systemów XLPE przy napięciach do 525 kV.
Zaległości w zamówieniach na kable wysokiego napięcia u czołowych producentów sięgają w niektórych przypadkach od czterech do sześciu lat , co oznacza, że zamówione dzisiaj kable mogą zostać dostarczone dopiero w latach 2028–2030. Ta bezprecedensowa sytuacja odzwierciedla zarówno skalę inwestycji w transformację energetyczną, jak i strukturalną trudność związaną z szybkim zwiększeniem kapitałochłonnego i wymagającego technicznie procesu produkcyjnego.
Zatrudnienie i skutki gospodarcze przemysłu drutowego i kablowego
Branża przewodów i kabli zatrudnia setki tysięcy ludzi na całym świecie w działach związanych z produkcją, inżynierią, sprzedażą, instalacją i wsparciem. W samych Stanach Zjednoczonych sektor produkcji drutów i kabli zatrudnia około Bezpośrednio od 70 000 do 80 000 osób , a o wiele więcej jest zatrudnionych w pokrewnych operacjach ciągnienia drutu, prętów miedzianych i produkcji mieszanek. W Europie do głównych pracodawców należą firmy Prysmian i Nexans, z których każdy zatrudnia na całym świecie ponad 25 000 pracowników.
Ekonomiczny efekt mnożnikowy jest znaczący. Linia do wytłaczania drutu i kabli w produkcji wymaga operatorów, inżynierów procesu, techników jakości, elektryków i mechaników zajmujących się konserwacją, personelu logistyki oraz zespołów sprzedaży i obsługi klienta. Średniej wielkości fabryka kabli posiadająca od 10 do 15 linii do wytłaczania może bezpośrednio zatrudniać od 200 do 500 osób, a dodatkowe pośrednie zatrudnienie w lokalnych łańcuchach dostaw prętów miedzianych, związków polimerowych, pancerzy z drutu stalowego, bębnów kablowych i materiałów opakowaniowych.
Relokacja produkcji przewodów i kabli – szczególnie w Stanach Zjednoczonych i Europie – staje się priorytetem polityki, ponieważ rządy uznają, że krajowe zdolności produkcyjne kabli są strategicznie ważne dla transformacji energetycznej i bezpieczeństwa sieci krajowej. Kilku amerykańskich producentów kabli ogłosiło inwestycje w nowe zakłady lub rozbudowę, wyraźnie powołując się na potrzebę zaopatrywania krajowych projektów w energię odnawialną i modernizację sieci za pomocą lokalnie produkowanych kabli, zmniejszając zależność od importu.
Trendy technologiczne zmieniające kształt produkcji przewodów i kabli
Oprócz surowego wzrostu wolumenu, branżę drutu i kabli kształtują zmiany technologiczne, które wpływają na to, jakie produkty są wytwarzane, w jaki sposób są wytwarzane i jaki sprzęt jest potrzebny do ich wytworzenia.
Digitalizacja linii do wytłaczania
Nowoczesne systemy wytłaczarek do drutu i kabli są w coraz większym stopniu integrowane z cyfrowymi platformami sterowania procesami. Łączność danych OPC-UA, wbudowane pomiary rentgenowskie i laserowe ze sprzężeniem zwrotnym w zamkniętej pętli oraz integracja z systemem MES umożliwiają producentom śledzenie każdego metra wyprodukowanego kabla z pełną identyfikowalnością procesu. Nie jest to tylko korzyść z zarządzania jakością — staje się to wymogiem komercyjnym, szczególnie w przypadku kabli przeznaczonych do zastosowań w morskiej energii wiatrowej lub elektrowniach jądrowych, gdzie organy regulacyjne wymagają udokumentowanych zapisów procesów przez cały okres użytkowania instalacji.
Nowe materiały izolacyjne i wymagania dotyczące wyższego napięcia
Dążenie do wyższych napięć przesyłowych (w celu zmniejszenia strat rezystancyjnych na duże odległości) i rozwój technologii HVDC napędzają popyt na nowe materiały izolacyjne i bardziej precyzyjne procesy wytłaczania. DC-XLPE — polietylen opracowany specjalnie do zastosowań HVDC — wymaga wyjątkowo czystych warunków przetwarzania i niezwykle precyzyjnej kontroli grubości ścianki, ponieważ pola elektryczne prądu stałego oddziałują z defektami izolacji inaczej niż pola prądu przemiennego. Systemy wytłaczarek do drutu i kabli stosowane w produkcji kabli HVDC muszą utrzymywać standardy czystości zbliżone pod pewnymi względami do tych stosowanych w produkcji półprzewodników.
Recykling i presja gospodarki o obiegu zamkniętym
Na całym świecie rośnie presja regulacyjna dotycząca materiałów kablowych niezawierających halogenów i nadających się do recyklingu. Unijne rozporządzenie w sprawie ekoprojektu i ramy rozszerzonej odpowiedzialności producenta zaczynają mieć wpływ na projekty kabli i wybór materiałów. Stwarza to popyt na nowe formuły związków, które można przetwarzać na istniejących urządzeniach do wytłaczania drutu i kabli, spełniając jednocześnie standardy wydajności i wymagania dotyczące recyklingu po wycofaniu z eksploatacji – co jest technicznie trudnym połączeniem, które napędza znaczne inwestycje w badania i rozwój w całym łańcuchu dostaw.
 Powiązany Produkty











